
 更新日: 25 年 8 月 2026 日
 コンテンツ検査:



 上記の GLA に従ってください

税務上の義務を最適化し、複数の会社やプロジェクトを効率的に管理したいと考えている外国人経営者や多国籍企業にとって、香港の持株会社モデルは検討に値する戦略的な解決策です。
透明性の高い法制度、魅力的な税率、そして国際金融センターとしての地位により、 香港 ここは持株会社設立に理想的な場所となっており、企業がグローバル展開する際に、所有構造を最適化し、資産を保護し、収益性を向上させるのに役立っている。
この記事では、GLAが香港における持株会社の設立に関する概要を説明し、国際的な事業展開戦略において適切な意思決定を行うための基礎情報を提供します。
1. 香港における持株会社の概要
香港ホールディングカンパニーは、独立した法人であり、主な目的は以下のとおりです。 他社の資産および株式を保有・管理する。生産、事業、またはサービス提供活動に直接参加するのではなく。
企業組織において、持株会社は親会社と呼ばれることが多く、その支配下にある企業は子会社と呼ばれる。
テオ 香港条例法人組織が持株会社とみなされるのは、以下の条件を満たす場合のみです。
- その法人の取締役会の構成を管理する、または。
- その法人における議決権の50%以上を支配している、または。
- 当該法人の発行済み株式の50%以上を保有している。
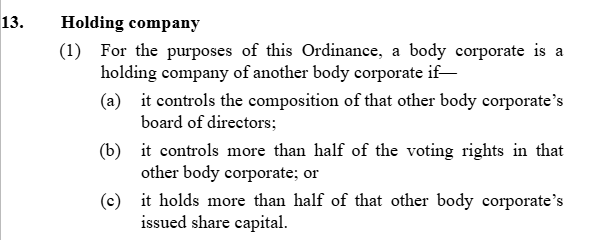
香港における持株会社を特定するための基準。
その結果、香港の持株会社は以下の権利を有する。
- 香港企業の取締役を選任する。
- 戦略的な意思決定を行う。
- 子会社の利益から配当金を受け取る。
実際、香港で持株会社を設立する最も一般的な形態は、株式有限責任会社であり、これは外国企業にとって最も一般的な香港の会社形態の一つである。
注:持株会社は支店や関連会社ではありません。独立した法人であり、子会社とは法的にも財務的にも明確に分離されています。
2. なぜ香港に持株会社を設立すべきなのでしょうか?
香港に持株会社を設立することは、多くの国際企業にとって人気のある選択肢となっています。その理由は以下のとおりです。
- 競争力のある税制。
- 透明性のある法的環境。
- 世界有数の金融センター。
持株会社モデルは、投資資本や子会社の管理を支援するだけでなく、企業の所有構造の最適化、国際事業の拡大、経営効率の向上にも役立つ。
香港に持株会社を設立する主なメリットは以下のとおりです。
1. 優遇的で、簡素で、競争力のある税制。
香港の税制は、低税率、簡素で透明性の高い行政手続き、高い予測可能性という原則に基づいて構築されており、国内企業と海外投資家にとって有利な環境を創出することを目指している。
香港の税制のハイライトの一つは法人利益税(PIT)であり、これは 二段階法人税率制度:
- 課税対象となる利益の最初の2万香港ドルに対して8,25%。
- 課税対象となる利益のうち、2万香港ドルを超える部分については16,5%の税率が適用されます。
香港は税率が低いことに加え、段階的な課税モデルに基づいたシンプルな税制でも知られている。
このモデルでは、香港内国歳入庁(IRD)は、以下の特定の所得グループに税率を適用します。
- 事業活動、専門職活動、または商業活動から得られる所得(法人所得税)。
- 雇用所得(給与税)。
- 香港における不動産賃貸収入(固定資産税)。
さらに、香港 一部の一般的な税金は適用されません。 他の多くの国々では、以下が含まれます。
- 付加価値税 (VAT)。
- 売上税。
- キャピタルゲイン税とは、資本資産の値上がりによって生じた利益に対して課される税金のことです。
- 香港国外の受取人に対して支払われる配当金および利子に対する源泉徴収税。
香港は、簡素な税制、競争力のある税率、そして限定的な課税範囲のおかげで、企業が納税義務を容易に予測し、財務計画を最適化し、国際的な事業運営をより容易に行うことができる。
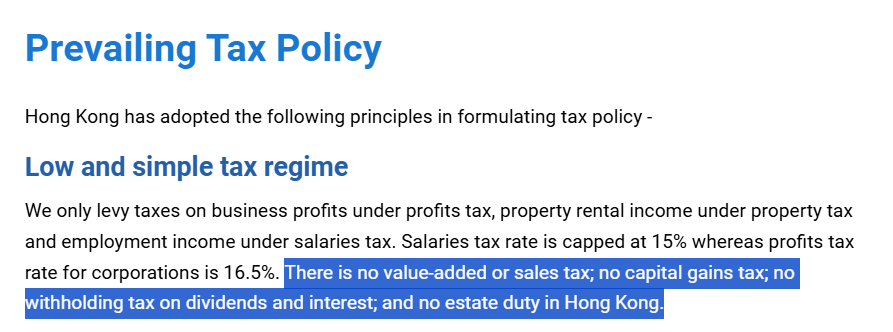
香港の一般的な税金は適用されません。
2. 中国市場およびアジア地域への玄関口。
戦略的な地理的位置、国際的なビジネス環境、そして中国との緊密な経済関係のおかげで、香港は国際企業が中国市場に参入し、アジアでの事業を拡大するための重要な玄関口の一つとみなされている。
事業紹介 香港に会社を設立 地域市場とのつながりを築くために活用できる利点は数多くあり、例えば以下のようなものがあります。
- CEPA協定を活用して、優遇関税と貿易条件で中国市場へのアクセスを実現しましょう。
- グローバルな接続性は、40以上の二重課税防止協定(DTA)を通じて実現されている。
- 中国、米国、英国、日本などの主要市場への事業拡大。
中国市場への玄関口
3.資産の保護と法的リスクの軽減。
持ち株会社モデルは、香港企業が所有構造と資産を複数の法人に分離することで、リスクを効果的に管理するのに役立つ。
法人格を分離することで、香港ホールディングカンパニーは
- 親会社の資産を子会社の財務リスクおよび法的リスクから分離する。
- 有限責任制度を通じて所有者の資産を保護する。
- 知的財産(IP)を複数の法人に分離して管理することは、リスクを最小限に抑えるのに役立ちます。
4. 集中管理と柔軟な運用
香港の持株会社モデルは、中央集権的な管理構造を確立しつつ、同一システム内で運営されるグループ会社の柔軟性を維持している。
香港の会社は、単一の持株会社を通じて以下のことを行う。
- 株式所有と全体的な戦略的方向性を通じて、複数の子会社を管理・統制する。
- 各加盟企業はそれぞれ独立した法的地位を維持しながら、加盟企業間で事業戦略を調整する。
- 確立された組織構造に従って、グループ内の各部門間で資源を配分し、内部資金の流れを管理するとともに、関連する法令および税務上の義務を遵守する。
- 国際的な資金調達および国境を越えた事業拡大に適した企業構造を構築する。
持株会社構造は、複数の子会社を所有する企業、複数の市場で事業を展開する企業、または国際的な事業拡大戦略を実行する企業に適しています。
5. 効果的な資産管理と資金調達に有利な条件。
持株会社モデルでは、企業は子会社への出資、株式、資産を一元的に管理し、各法人ごとに事業運営を分離することができる。
この組織構造は、複数のブランドや製品を所有している企業、あるいは複数の市場に事業を拡大している企業に特に適しています。
例えば、 一 ゲーム業界で事業を展開する企業。 同社は、発展段階の異なる3つのブランドを所有しているため、香港に持株会社を設立し、各子会社がそれぞれ3つのブランドを担当するという方法が考えられる。
持ち株会社
子会社A:ゲームAを所有・運営する。
子会社B:ゲームBを所有・運営する。
子会社C:ゲームCを所有・運営する。
この構造により、同社は各ブランドの業績を容易に追跡し、それに応じてリソースを配分することが可能になります。ゲームBの事業拡大にあたっては、ゲームBを担当する子会社を通じて直接資金調達を行うことができ、投資家はグループ全体の事業運営ではなく、特定のプロジェクトの評価に集中できます。
法人格を分離することで、企業はそれぞれの活動に応じて資産とリスクを管理しやすくなるが、子会社間のリスクが完全に排除されるわけではない。
3. 香港で持株会社を設立する際に用いられる法的形態は何ですか?
投資および事業目的の持株会社として最も一般的に選ばれる形態は以下のとおりです。 非公開有限会社.
このタイプのビジネスモデルは、資産管理、子会社所有、および国際投資活動の拡大といった要件を効果的に満たしています。
非公開有限会社の主な特徴は以下のとおりです。
- それは独立した法的地位を有する。
- 株主の責任は、出資額に限定される。
- 一つまたは複数の子会社の株式を取得し、管理する。
- 配当金は、法令に従って株主に分配されます。
- 資金調達、株式譲渡、および国際投資活動の拡大を促進する。
4. 香港における持株会社の構造はどのように分類されますか?
香港における持株会社の構造は、一般的に、そのシステム内の各事業の所有構造と運営機能に基づいて分類される。
この分類は、企業が持株会社モデルにおける各法人組織の管理範囲、経営責任、および役割を明確にするのに役立ちます。
1. 所有関係による分類
持株比率と議決権に基づき、持株会社と関連会社間の構造を以下の表に明確に示します。
| タイプ | 持株会社の所有比率 | Mức độ kiểm soát | 説明する |
| 子会社 | 株式の50%以上を保有するか、過半数の支配権を握っている。 | 直接制御 | 当該事業は、持株会社の直接的な管理・運営の下で運営されている。 |
| 仲間 | 株式の20%から50% | 重大な、制御不能な影響 | 持株会社は支配権を保有していないものの、事業の財務および運営上の意思決定に大きな影響力を持っている。 |
| 支店 | 株式保有比率は適用されません。 | 直接制御 | 支店は、支店を設立した会社(持株会社)とは独立した法的地位を持たず、その会社の経営下で運営される。 |
2. 機能による分類
親会社の役割と事業範囲に基づき、香港の持株会社は通常、以下のモデルに分類されます。
| 保持タイプ | 特徴 |
| ピュア・ホールディング・カンパニー |
|
| 混合持株会社(事業会社/混合持株会社) | 彼らは子会社の株式を保有し、一つまたは複数の事業活動を直接行っている。 |
| マネジメントホールディングカンパニー | 戦略的経営、業務調整、人事管理、財務、またはグループ内の企業への経営サービスの提供に重点を置く。 |
3. 資産カテゴリー別分類
香港の持株会社は、事業運営機能や所有構造に加えて、保有・管理する資産の種類に基づいて分類される。
各モデルは、それぞれ異なる投資および資産運用目的に対応する。
| 保持タイプ | 特徴 |
| 投資持株会社 | 他社の株式、持分、または金融投資を保有することに重点を置く。 投資活動を行い、売買を行い、投資ポートフォリオを管理する。 |
| 知的財産保有会社(IPホールディング会社) | 商標、特許、著作権、ソフトウェアなどの知的財産資産を保有し、これらの資産を企業内で活用する権利を管理すること。 |
5. 香港における持株会社の設立プロセス
企業への助言および支援における経験に基づいています。 香港に会社を設立GLAは、企業が書類を準備し、持株会社設立の手続きを完了し、投資、資産管理、国際事業拡大に対応できる透明性の高い事業基盤を構築できるよう支援する4段階のプロセスを策定しました。
プロセスには以下が含まれます。
- 会社の種類を選択し、名前を付けてください。
- 必要な書類を準備し、会社を登記してください。
- 会計システムと業務手順を確立する。
- 設立後は法令遵守義務を履行する。
ステップ1:会社の種類と名前を選択してください。
最初のステップとして、香港の企業は適切な法的形態を決定し、登記に適した会社名を準備する必要があります。
事業の種類を選択してください:
香港の持株会社は通常、以下の形式で登録されます。 非公開有限会社 資産管理と保護の面で多くの利点があるからです。
会社名を記入してください。
会社名を登録する際、企業は以下の原則を遵守する必要があります。
- 会社名は固有のものであり、香港で既に登録されている会社名と重複したり、混同を招いたりしないようにしてください。
- 会社名は英語(末尾が「Limited」)または繁体字中国語(末尾が「有限公司」)で登録してください。
- 会社名に英語と中国語を混在させないでください。
- 使用が制限されている単語や、関係当局の事前承認が必要な単語の使用は避けてください。
GLAの専門家からのアドバイス
香港企業は、事業の方向性を反映し、読みやすく覚えやすく、長期的な発展戦略と整合する社名を選ぶことを優先すべきである。
ステップ2:香港持株会社の登記に必要な書類と手続きを準備する。
香港企業は、香港の会社登記所に以下の必要書類を準備して提出する必要があります。
- 様式NNC1:株式を有する有限責任会社の登録。
- 定款:これは、組織構造、株主および取締役の権利と義務を規定するものです。
- 様式IRBR1:香港税務局への事業登録に関する通知。
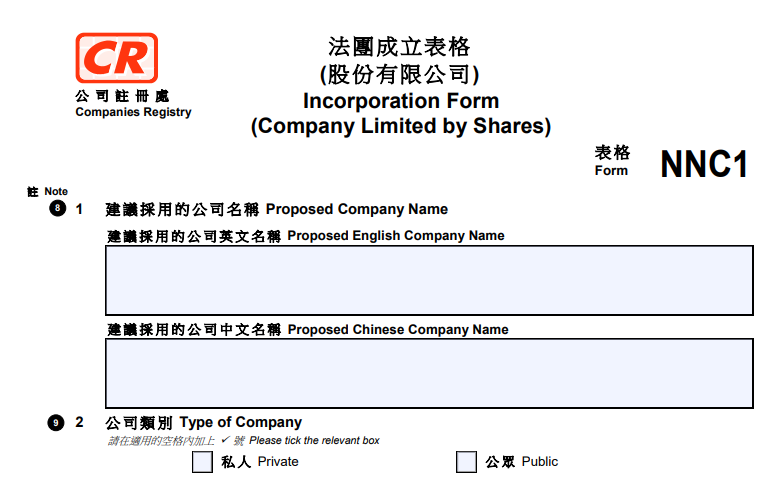
香港会社設立様式(様式NNC1)
GLAは、香港企業が最短1営業日で法人設立手続きを迅速に完了できるよう、必要な書類作成を全面的にサポートします。
ステップ3:香港会社登記所に登録する
申請を完了したら、 香港企業 合法的な営業許可を取得するためには、会社登記書類を事業登録機関に提出する必要があります。
香港企業は、以下の2つの申請方法から選択できます。
- 電子的に提出してください。
- 紙の書類は、香港会社登記局の本部へ直接提出してください。
申請が承認されると、会社には以下のものが付与されます。
- 設立証明書。
- 事業登録証明書(BRC)。
これら2つの証明書は、当該会社が合法的に設立されており、香港法に基づいて事業を行う資格を有していることを証明するものです。
これには、事業登録証明書(BRC)が含まれます。 1年または3年の期間登録時に選択した内容に応じて、企業は証明書の有効性を維持し、事業の継続を確保するために、期限内に更新手続きを行い、料金を支払う必要があります。
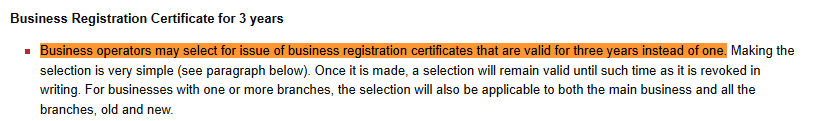
香港における事業登録証明書(BRC)の3年間有効期間を選択するためのガイド
ステップ4:会計および業務手順を確立する。
会社設立後、企業は法的コンプライアンス要件を満たし、財務を効果的に管理し、持株会社の運営を支援するために、会計システムと業務手順を構築する必要があります。
会計システムを確立する(例: QuickBooks(Xero、またはCandy)が続きます:
- 子会社からの収益、費用、および利益。
- 受け取った配当金。
- キャッシュフロー、投資、支出。
透明性の高い会計システムは、企業が財務状況を管理し、リスクを最小限に抑え、監査人や規制当局とのやり取りに必要な書類を準備するのに役立ちます。
香港の規制によると、企業は 会計帳簿、伝票、および財務記録は、少なくとも7年間保管すること。 検査、監査、および税務コンプライアンスを円滑にするため。
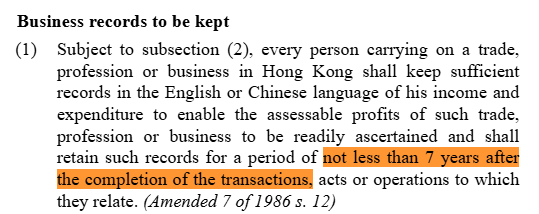
香港では、会計記録および取引関連書類を7年間保管することが義務付けられています。
企業モデル内で事業を運営する:
- 子会社ポートフォリオおよび所有構造を管理する。
- 業務上のニーズに合ったオフィスモデルを選択してください。
- 持株会社とその子会社間における権限委譲および意思決定プロセスの仕組みを確立する。
- 透明性、効率性、および投資家の要求への迅速な対応を確保するため、内部ガバナンスプロセスを確立する。
6. GLAは、企業が香港でフルサービスの持株会社を設立する際に、どのように支援しますか?
GLAは、香港企業が持株会社モデルを体系的かつ法的に準拠した方法で導入し、初期段階から経営効率を最適化できるよう、包括的なエンドツーエンドソリューションを提供します。
- サポート 香港に会社を設立 そして、すべての法的規制を遵守する事業構造を構築する。
- 会社定款、設立申請書、事業登録届出書など、必要な法的書類をすべて準備してください。
- 香港において、企業秘書業務および経営管理サービスを提供し、規制遵守を徹底します。
- 香港に登記上の住所を提供することは、事業運営における法的要件を満たすことになります。
- 会計システムを構築する。クイックブック(Candy、Xeroなど)および税金、納税申告のサポート、納税居住証明書の登録。
- 彼らが必要に応じて年次報告書を期限内に提出するよう監視し、促してください。
- 国際的なマネーロンダリング対策(AML)および経済プレゼンス基準(BEPS)への準拠を支援する。
7. 香港の持株会社に関するよくある質問
持株会社は独立した事業体の一種ですか?
香港の持株会社は独立した事業体として規制されておらず、この区分は会社の事業機能に基づいて決定されます。
実際、企業が持株会社と呼ばれるのは、子会社の株式を保有したり、子会社を管理したり、子会社を支配したりする場合のみであり、子会社が直接サービスを生産または販売する場合ではない。
持株会社は依然として標準的な事業形態で登録する必要があり、最も一般的なものは以下のとおりです。 非公開有限会社.
香港の持株会社は、一般的にどのような業界で利用されていますか?
香港の持株会社は、多くの分野、特に資産の一元管理、投資の多角化、国際市場への進出を必要とする分野で広く利用されている。
- 貿易、製造、サービスなどの複数の分野にわたる事業への出資に注力すると同時に、全体的な戦略を調整する。
- 子会社の特許、商標、著作権、およびライセンス契約を管理し、業務を最適化する。
- 規制当局の監督下で、金融、ファンド、または保険セクターで事業を行う投資または企業を管理すること。
- 事業システム内における研究開発および製品イノベーションプロジェクトを管理する法的実体としての役割を担う。
- 複数の店舗や支店を一元管理することで、業務効率を最適化し、事業活動を統制することを目指します。
香港における持株会社は、通常の会社とどのように異なるのですか?
香港では、持株会社と一般会社は同じ法的形態で登記できますが、主な違いは事業目的と収益創出方法です。
| 基準 | 典型的な企業 | 持株会社 |
| Hoạt động chính | 生産、販売、およびサービス提供。 | 株式を保有し、子会社を経営する。 |
| Nguồn thu nhập | 事業運営からの収益 | 子会社からの配当金および利益 |
| 管理職 | 日常のライブ運用 | 戦略的管理、全体的な監督 |
| 主な目的 | ビジネスから収益を生み出す | 投資構造と資産運用の最適化 |
事業活動を一切行わない持株会社は、年次財務諸表を提出する必要があるのでしょうか?
はい。香港の規制に基づき休眠会社として登録・承認されている場合を除き、持株会社はすべての年間コンプライアンス義務を履行する必要があります。
通常、企業には以下が必要です。
- 会計記録は、規定に従って維持管理する。
- (監査が必要な場合)香港の公認会計士(開業している)(CPA)に財務諸表の監査を依頼してください。
- 香港内国歳入庁(IRD)に法人所得税申告書(PTR)を提出してください。
- 年次報告書(様式NAR1)を期限までに会社登記所に提出してください。
 主要なアイデアが目立つ
- 香港における持株会社は、事業運営に直接携わるのではなく、株式を保有し、資産を管理し、子会社を支配するために設立された法人である。
- 支配権は通常、持株会社が他社の議決権の50%超、または発行済み株式の50%超を所有している場合に確立される。
- 香港に持株会社を設立することには、主に4つのメリットがあります。それは、税務最適化、国際市場への進出、資産保護、そしてコーポレートガバナンスの向上です。
- 香港において持株会社を設立する際の一般的な法的形態は、非公開有限会社である。
- 香港の持株会社は、主に3つの基準、すなわち所有構造、事業運営機能、および保有資産の種類に基づいて分類することができる。

この記事は 21 年 08 月 2026 日に GLA によって公開されました。著作権および付随するコンテンツは GLA の知的財産です。無断転載を禁じます。
本情報およびガイダンスは、一般的な情報提供のみを目的としており、会計、税務、法律、その他の専門事項に関する具体的な助言を意図したものではありません。法令は変更される可能性があり、適用方法は状況によって異なる場合があります。そのため、GLAは、個人および企業が何らかの決定を下す前に専門家に相談することを推奨します。GLAは、適切な専門家の助言なしに本コンテンツを使用した結果生じた損害について一切責任を負いません。




 国際投資


